금리가 0.25%p 오른다는 말을 들으면 어떤 생각이 먼저 들까요?
0.25라는 숫자만 보면 그리 큰 변화처럼 느껴지지 않을 수 있습니다.
금리가 4%에서 4.25%가 되는 것뿐이니 "이 정도 차이가 정말 크게 느껴질까?"라는 생각이 들기도 합니다.
그런데 대출금이 수천만 원, 수억 원이고 상환기간이 길어진다면 이야기가 달라집니다.
그래서 이번부터 「원더고라 숫자 뒤의 돈」이라는 이름으로 경제 숫자를 실제 생활의 돈으로 바꿔보는 실험을 해보려고 합니다.
첫 번째 실험은 가장 익숙한 숫자인 금리 0.25%p 상승입니다.
과연 내 대출에는 얼마만큼의 차이를 만들까요?
오늘의 실험 조건
이번에는 이해하기 쉽게 하나의 대출 조건을 정해놓고 금리만 바꿔보겠습니다.
| 대출금 | 대출기간 | 상환방식 | 기존 금리 | 변경 금리 | 금리 변화 |
| 3억 원 | 30년 | 원리금균등상환 | 연 4.00% | 연 4.25% | 0.25%p 상승 |
여기서 중요한 점은 0.25%가 아니라 0.25%p라는 것입니다.
금리가 연 4%에서 연 4.25%가 되었으므로 금리 자체의 차이가 0.25%포인트 발생한 것입니다.
이번 실험에서는 다른 조건은 그대로 두고 금리만 변경해 보겠습니다.
먼저 연 4%일 때를 계산한다면,
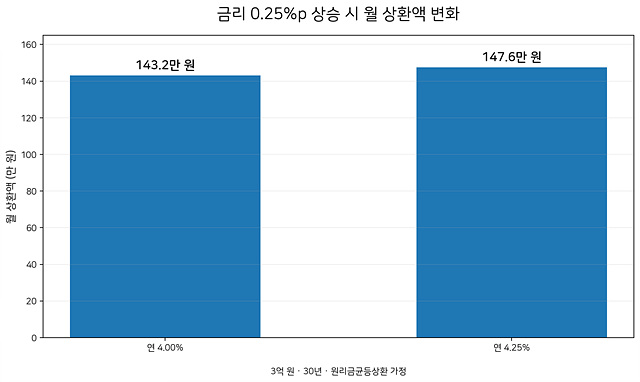
3억 원을 연 4% 금리로 30년 동안 원리금균등상환한다고 가정하면 매달 내야 하는 금액은 약 143만 2천 원입니다.
1년으로 계산하면 약 1,719만 원입니다.
30년 동안 단순히 모든 원리금을 합산하면 약 5억 1,561만 원입니다.
물론 실제 대출에서는 중도상환이나 금리 변동, 대출상품의 조건 등에 따라 결과가 달라질 수 있습니다.
이번 실험에서는 비교를 위해 동일한 조건이 계속 유지된다고 가정하겠습니다.
금리가 4.25%가 된다면?
이제 딱 하나만 바꿔보겠습니다.
연 4% → 연 4.25%
대출금과 기간은 그대로입니다.
계산 결과 월 상환액은 약 147만 6천 원이 됩니다.
연 4%일 때와 비교하면 매달 약 4만 4천 원 정도가 늘어납니다.
한 달만 보면 "4만 원 정도?"라고 생각할 수도 있습니다.
하지만 1년으로 계산하면 약 52만 원 정도의 차이가 발생합니다.
장기간 같은 조건이 유지된다고 단순 가정하면 30년 동안의 총 상환액 차이는 약 1,569만 원에 달합니다.
작아 보였던 0.25%p라는 숫자가 실제 대출에서는 꽤 다른 금액으로 나타나는 것입니다.
숫자로 한눈에 비교해보기
| 구분 | 금리 4.00% | 금리 4.25% | 차이 |
| 대출금 | 3억 원 | 3억 원 | - |
| 기간 | 30년 | 30년 | - |
| 월 상환액 | 약 143.2만 원 | 약 147.6만 원 | 약 +4.4만 원 |
| 연간 상환액 | 약 1,718.7만 원 | 약 1,771.0만 원 | 약 +52.3만 원 |
| 30년 총 상환액 | 약 5억 1,561만 원 | 약 5억 3,130만 원 | 약 +1,569만 원 |
※ 위 계산은 원리금균등상환 방식으로 계산한 예시이며, 실제 금융상품의 금리 조건·상환 방식·수수료 등에 따라 달라질 수 있습니다.
0.25%p를 돈으로 바꿔보니
이번 실험에서 제가 가장 주목한 부분은 월 4만 원대의 차이가 장기간 누적된다는 점입니다.
매달 약 4만 4천 원이 추가로 나간다고 생각하면 한 달만 놓고 봤을 때는 아주 큰 금액처럼 느껴지지 않을 수도 있습니다.
하지만 1년이면 50만 원을 넘습니다.
여기에 대출기간이 길어지면 누적되는 금액도 커집니다.
그래서 금리를 볼 때 단순히 "0.25%p 올랐다"라는 숫자만 보는 것보다 내가 빌린 금액과 대출기간을 함께 보는 것이 중요하다고 생각합니다.
특히 같은 0.25%p의 변화라도 5천만 원을 빌린 사람과 3억 원을 빌린 사람에게 나타나는 금액 차이는 같지 않습니다.
결국 금리라는 숫자는 혼자 존재하는 것이 아니라 대출금과 기간을 만나 실제 부담액으로 바뀌는 숫자라고 볼 수 있습니다.
이번 실험에서 알게 된것은..
금리 0.25%p는 숫자만 보면 작아 보입니다.
하지만 3억 원이라는 대출금과 30년이라는 시간이 더해지자 이야기가 달라졌습니다.
월 부담은 약 4만 4천 원 증가했고, 단순히 동일 조건이 계속된다고 가정했을 때 1년 기준으로는 약 52만 원, 30년 총액에서는 약 1,569만 원의 차이가 발생했습니다.
물론 실제 대출은 금리가 계속 고정되어 있지 않을 수도 있고, 중도상환이나 추가 상환 등 여러 변수가 있기 때문에 이번 계산 결과를 실제 개인의 대출 비용과 동일하게 볼 수는 없습니다.
그래도 한 가지는 분명하게 확인할 수 있었습니다.
금리의 작은 변화도 대출금과 시간이 커지면 실제 생활에서 체감할 수 있는 금액으로 바뀔 수 있다는 것입니다.
그래서 앞으로도 금리라는 숫자를 그냥 바라보는 대신, 실제 돈으로 바꿔서 하나씩 살펴보려고 합니다.
다음 원더고라 숫자 뒤의 돈에서는?
이번에는 0.25%p 상승을 살펴봤습니다.
그렇다면 금리가 0.5%p 오른다면 어떻게 될까요?
같은 3억 원의 대출을 기준으로 금리가 4%에서 4.5%가 되었을 때 월 상환액과 연간 부담액은 얼마나 달라지는지 비교해보겠습니다.
그리고 그다음에는 금리 1%p 상승까지 직접 계산해 보겠습니다.
반대로 금리가 내려가면 내 지갑에는 실제로 얼마가 남는지도 확인해보겠습니다.
원더고라 숫자 뒤의 돈 ②|금리 0.5%p 상승, 매달 내 통장에서 얼마가 더 빠질까?
원더고라 숫자 뒤의 돈 ③|금리 1%p의 차이가 3억 대출을 바꾸는 금액
원더고라 숫자 뒤의 돈 ④|금리 0.25%p 하락하면 내 지갑에는 얼마가 남을까?
원더고라 숫자 뒤의 돈 ⑤|금리 0.25%p 차이가 내 통장을 얼마나 바꿀까?
경제 뉴스에서 흔히 보는 작은 숫자를 실제 생활의 돈으로 바꿔보면 생각보다 다른 모습이 보일 수 있습니다.
원더고라 숫자 뒤의 돈, 다음 실험에서 이어가 보겠습니다.
참고할 만한 자료
※ 본문의 대출금 계산은 이해를 돕기 위한 예시입니다. 실제 대출 조건과 금융상품에 따라 상환액은 달라질 수 있습니다.