지난번 「원더고라 숫자 뒤의 돈 ①」에서는 금리가 4%에서 4.25%로 0.25%p 올랐을 때 대출 부담이 얼마나 달라지는지 계산해보았습니다.
0.25%p라는 작은 숫자였지만 3억 원을 30년 동안 빌린다는 조건에서는 월 상환액이 약 4만 4천 원 늘어났습니다.
그렇다면 금리가 0.5%p 오른다면 어떨까요?
이번에는 같은 조건에서 금리가 4%에서 4.5%로 상승했다고 가정해보겠습니다.
0.25%p의 두 배가 된 만큼 실제 부담도 단순히 두 배가 될까요?
이번에도 숫자를 실제 돈으로 바꿔보겠습니다.
지난 실험에서 이어집니다
이번 실험은 첫 번째 실험과 비교해야 의미가 있기 때문에 대출 조건을 그대로 유지했습니다.
원더고라 숫자 뒤의 돈 ① 편의 실험 조건
| 대출금 | 대출기간 | 상환방식 | 기존 금리 | 변경 금리 |
| 3억 원 | 30년 | 원리금균등상환 | 연 4.00% | 연 4.25% |
1편에서는 금리가 0.25%p 상승했을 때 월 상환액이 약 143만 2천 원 → 147만 6천 원으로 증가했습니다.
이번에는 여기서 한 단계 더 올려보겠습니다.
4.00% → 4.50%
즉, 금리가 0.5%p 상승하는 상황입니다.
금리 4%라면 월 상환액은?
3억 원을 연 4% 금리로 30년 동안 원리금균등상환한다고 가정하면 월 상환액은 약 143만 2천 원입니다.
1년 동안 내는 금액으로 환산하면 약 1,719만 원입니다.
30년 동안 같은 금리가 유지된다고 단순 가정하면 총 상환액은 약 5억 1,561만 원입니다.
이 숫자가 이번 실험의 기준점입니다.
금리가 4.5%가 되면?
이번에는 금리만 4%에서 4.5%로 바꿔보겠습니다.
대출금 3억 원과 30년이라는 기간은 그대로입니다.
계산 결과 월 상환액은 약 152만 원으로 올라갑니다.
정확하게 계산하면 약 152만 1천 원입니다.
4%일 때 약 143만 2천 원이었으니, 매달 약 8만 8천 원이 더 필요합니다.
한 달만 놓고 보면 10만 원이 채 되지 않는 금액이지만, 1년으로 계산하면 이야기가 달라집니다.
약 105만 원이 추가로 필요합니다.
0.25%p 상승과 비교하면?
여기서 1편과 비교해보겠습니다.
1편에서는 금리가 4%에서 4.25%로 0.25%p 상승했습니다.
월 상환액은 약 4만 4천 원 증가했습니다.
이번에는 4%에서 4.5%로 0.5%p 상승했습니다.
월 상환액은 약 8만 8천 원 증가합니다.
즉, 금리 상승폭이 0.25%p에서 0.5%p로 커지면서 월 상환 부담도 약 4만 4천 원에서 약 8만 8천 원으로 늘어났습니다.
숫자로 보면 거의 두 배에 가까운 차이입니다.
표로 비교해보면 더 쉽게 보입니다
| 구분 | 금리 4.00% | 금리 4.25% | 금리 4.50% |
| 월 상환액 | 약 143.2만 원 | 약 147.6만 원 | 약 152.0만 원 |
| 4% 대비 월 증가액 | - | 약 +4.4만 원 | 약 +8.8만 원 |
| 4% 대비 연간 증가액 | - | 약 +52.3만 원 | 약 +105.4만 원 |
| 4% 대비 총 증가액* | - | 약 +1,569만 원 | 약 +3,161만 원** |
*30년 동안 동일한 금리가 유지된다고 단순 가정한 계산입니다.
이 표에서 눈여겨볼 부분은 0.5%p라는 숫자가 실제로는 연간 100만 원이 넘는 차이로 나타날 수 있다는 것입니다.
그래프로 보면 더 선명해집니다
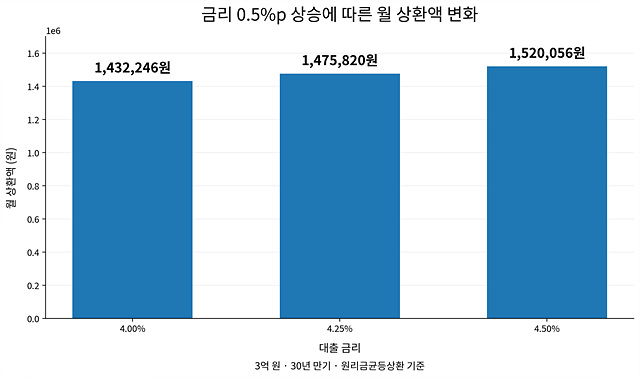
금리가 4.00%에서 4.50%로 0.5%p 올라가면 월 상환액은 약 143만 원에서 152만 원으로 증가합니다. 한 달만 보면 약 8만 8천 원이지만, 같은 금리가 계속 유지된다면 1년에는 약 105만 원, 30년 전체로는 약 3,161만 원의 차이가 발생합니다.
그런데 왜 0.5%p가 중요한 걸까?
금리를 볼 때 저는 항상 '몇 % 올랐는가'보다 '그래서 실제로 얼마를 더 내는가'를 함께 보는 것이 이해하기 쉽다고 생각합니다.
0.5%p라는 숫자만 보면 아주 큰 변화처럼 느껴지지 않을 수 있습니다.
하지만 3억 원을 빌리고 30년 동안 갚는다는 조건을 붙이면 월 약 8만 8천 원이라는 금액으로 바뀝니다.
한 달에 8만 8천 원이면 어떤 사람에게는 식비의 일부일 수도 있고, 통신비나 교통비와 비슷한 수준일 수도 있습니다.
1년이면 약 105만 원입니다.
금리라는 숫자를 그냥 경제 뉴스에서 볼 때와 내 통장에서 빠져나가는 돈으로 바꿔서 볼 때 느낌이 달라지는 이유가 바로 여기에 있다고 생각합니다.
1편과 2편을 연결해서 보면
이번 실험을 하면서 재미있는 부분은 1편과 2편을 나란히 놓고 볼 때입니다.
0.25%p 상승
→ 월 약 4만 4천 원 증가
0.5%p 상승
→ 월 약 8만 8천 원 증가
금리 차이는 0.25%p밖에 되지 않지만 실제 월 부담에서는 약 4만 4천 원의 차이가 더 생겼습니다.
그리고 이 차이가 1년, 5년, 10년처럼 시간이 길어지면 누적 금액은 더 커집니다.
물론 실제 대출에서는 고정금리인지 변동금리인지, 금리가 언제 조정되는지, 중도상환을 하는지 등에 따라 결과가 달라질 수 있습니다.
따라서 이번 계산을 실제 대출자가 반드시 부담하게 되는 금액이라고 보기보다는 금리 변화가 대출 상환액에 어떤 영향을 줄 수 있는지 이해하기 위한 예시로 보는 것이 적절합니다.
원더고라의 두 번째 실험에서 확인한 것
이번에는 금리가 0.5%p 상승했을 때를 계산해봤습니다.
결과를 간단하게 정리하면 다음과 같습니다.
3억 원 대출 기준
금리 4% → 월 약 143.2만 원
금리 4.25% → 월 약 147.6만 원
금리 4.5% → 월 약 152.0만 원
결국 금리 0.5%p 상승은 월 약 8만 8천 원, 연간 약 105만 원의 추가 부담으로 나타났습니다.
뉴스에서 보는 0.5%p라는 숫자 하나를 내 생활비로 바꿔보니 생각보다 구체적인 금액이 되었습니다.
이것이 바로 제가 「원더고라 숫자 뒤의 돈」이라는 시리즈를 시작한 이유이기도 합니다.
경제 뉴스에 나오는 숫자를 그냥 지나치지 않고, 그 숫자가 실제 생활에서는 어떤 의미인지 직접 계산해보는 것입니다.
다음 실험에서는 더 큰 변화를 살펴보겠습니다.
지금까지는 금리가 0.25%p, 0.5%p 오르는 경우를 살펴봤습니다.
그렇다면 만약 금리가 1%p 오른다면 어떨까요?
3억 원의 대출에서 금리가 4%에서 5%가 되면 월 상환액은 얼마나 달라질까요?
그리고 1년 동안 추가로 부담해야 하는 돈은 얼마일까요?
다음 실험에서는 금리 1%p 상승을 직접 계산해보겠습니다.
이전 실험 보기
원더고라 숫자 뒤의 돈 ①|0.25%p 올랐을 뿐인데 내 대출은 얼마나 달라질까?보러가기
1편에서는 금리 4%에서 4.25%로 0.25%p 상승했을 때 월 상환액이 얼마나 달라지는지 계산했습니다.
이번 2편에서는 같은 대출 조건에서 금리를 4.5%까지 올려 0.25%p와 0.5%p의 차이를 비교했습니다.
다음 실험 보기
원더고라 숫자 뒤의 돈 ③|금리 1%p의 차이가 3억 대출을 바꾸는 금액 보러가기
참고할 만한 자료
※ 본문의 대출금 계산은 이해를 돕기 위한 예시입니다. 실제 대출금리, 상환방식, 대출기간, 상품 조건 등에 따라 결과가 달라질 수 있습니다.

